Exemple pédagogique : un chauffeur compare deux contrats puis simule un sinistre pour examiner la franchise, les frais éventuels et les conséquences d’une immobilisation. Ce calcul peut révéler un besoin de trésorerie que la seule cotisation mensuelle ne permettait pas d’anticiper. Les montants et le calendrier doivent provenir des contrats comparés.
Pour préparer votre comparaison, relevez le mécanisme de franchise, les sommes qui pourraient rester à charge et les dates de règlement. Utilisez les valeurs du contrat et demandez une confirmation écrite des points qui restent incertains.
Ce qu'est une franchise et quand elle se déclenche
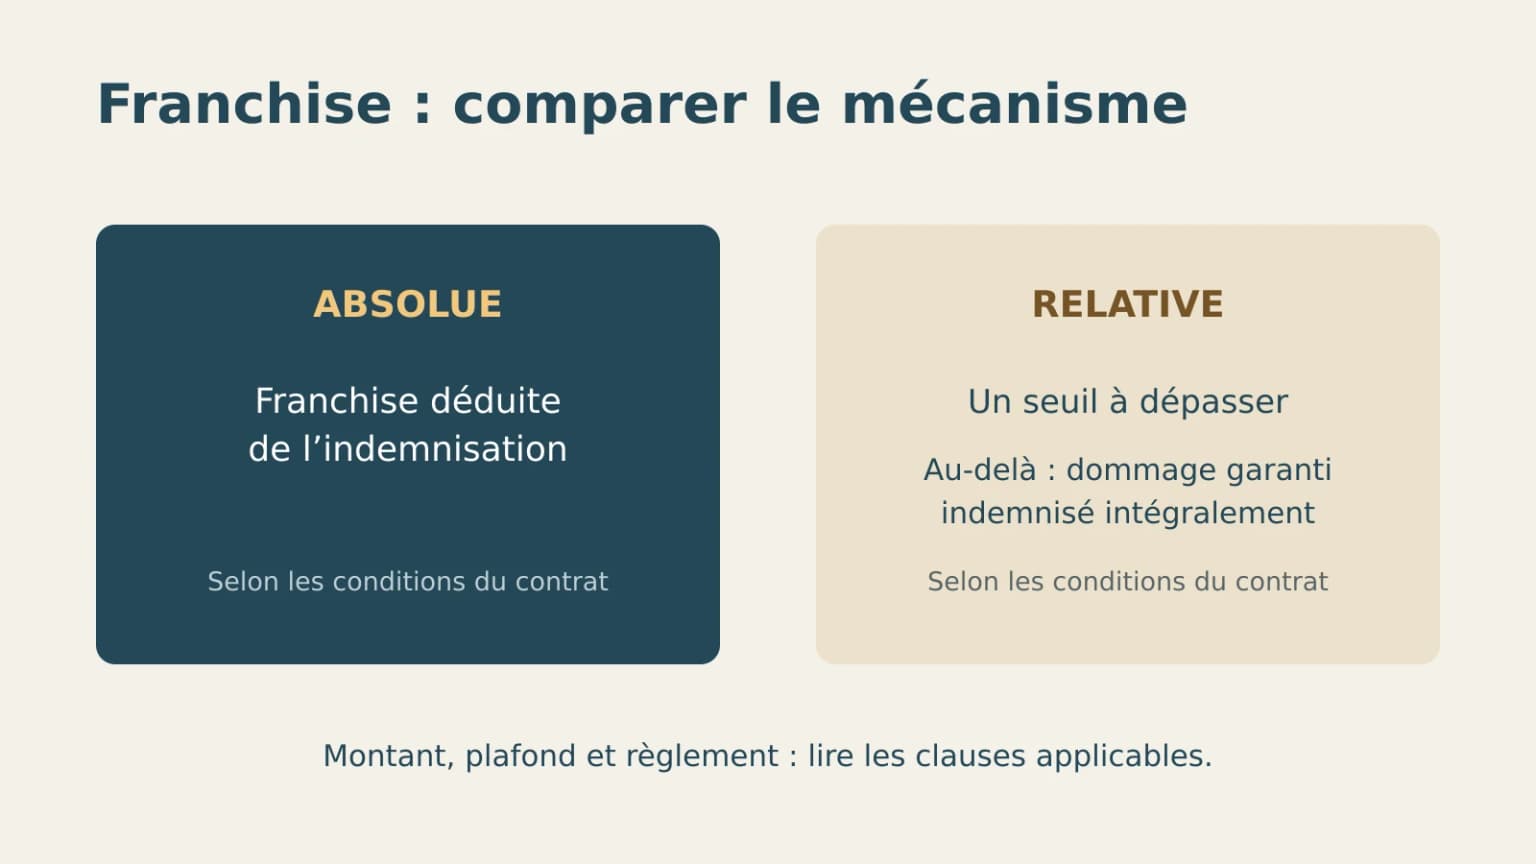
La franchise fixe la part ou le seuil de dommage qui reste à la charge de l’assuré selon le mécanisme prévu. Une franchise absolue est déduite de l’indemnisation concernée ; avec une franchise relative, l’assureur indemnise intégralement le dommage garanti lorsque le seuil prévu est dépassé. Identifiez d’abord ce mécanisme, puis les garanties et les situations auxquelles il s’applique.
La fiche Service Public sur les franchises d’assurance automobile explique la distinction entre franchise absolue et relative ainsi que les modes de calcul.
Le point décisif pour un VTC est de savoir à quel moment elle se déclenche et sur quelle base. Un même montant de franchise produit un effet très différent selon qu'il s'applique une fois par événement, par garantie ou dans des circonstances particulières, comme un conducteur non déclaré.
Les formes de franchise à repérer dans le contrat
Avant de comparer des niveaux, repérez la mécanique prévue par chaque contrat.
- Le calcul : montant fixe, pourcentage du dommage ou combinaison des deux, avec les minima et maxima éventuels prévus au contrat. Cette forme de calcul doit être distinguée du mécanisme absolu ou relatif.
- L'application par événement : la franchise se répète ou non selon que le sinistre est unique ou multiple.
- Les majorations : certaines situations, comme un conducteur non déclaré ou un usage non conforme, peuvent alourdir la franchise.
- Les garanties concernées : la franchise peut ne toucher que les dommages au véhicule, ou s'étendre à d'autres postes.
Une fois ces mécanismes identifiés, la comparaison entre deux contrats devient possible : ce n'est pas le seul montant qui compte, mais la combinaison du montant, de la fréquence et des majorations.
Raisonner en coût complet, pas en mensualité
Pour mesurer l'effet d'une franchise, rapprochez-la de la trésorerie réelle du chauffeur. Le coût d'un sinistre ne se limite pas à la réparation : il comprend la franchise, les jours sans recettes pendant l'immobilisation, les frais éventuels de remplacement non couverts et le délai avant que l'indemnisation ne soit versée. Un contrat à mensualité plus élevée mais à franchise plus faible peut, sur un incident, protéger davantage la trésorerie qu'un contrat moins cher à franchise lourde.
L'exercice consiste à simuler un incident plausible et à additionner, pour chaque contrat, ce qui restera à charge. Ce calcul est propre à chaque chauffeur : il dépend de ses recettes, de ses réserves et de sa capacité à tenir quelques semaines sans véhicule.
Le lien entre franchise et trésorerie
Une franchise peut créer un besoin de trésorerie, notamment lorsqu’un dommage s’accompagne d’une immobilisation. Son règlement peut prendre la forme d’une déduction de l’indemnité ou d’une somme restant à régler au réparateur, selon le contrat et l’organisation de la réparation. Elle n’est pas automatiquement prélevée au jour de l’accident ou de l’immobilisation. Vérifiez le calendrier des paiements et les frais à avancer.
Si vous envisagez une franchise plus élevée, examinez le montant susceptible de rester à charge et le moment où il faudrait le financer. Comparez les contrats sur le même dommage garanti, avec les frais non couverts et les modalités de règlement. Le choix dépend de votre réserve et des conditions réellement proposées, pas d’une relation automatique entre franchise et cotisation.
Les questions à poser avant de choisir
- Quel est le montant exact de la franchise, et sur quelles garanties s'applique-t-elle ?
- La franchise est-elle due une fois par événement ou peut-elle se cumuler ?
- Quelles situations entraînent une franchise majorée ?
- Quel est le délai habituel d'indemnisation après un sinistre couvert ?
- Le véhicule de remplacement est-il prévu, et pour quelle durée, pendant l'immobilisation ?
Demandez ces réponses par écrit et conservez-les avec le contrat. Le jour d'un sinistre, la trésorerie ne se protège pas avec une promesse orale, mais avec des conditions écrites dont le montant et les déclencheurs sont clairs.
Les références générales sur l'assurance sont consultables sur Légifrance et le site Service-Public. Tout montant de franchise, tout délai ou tout plafond doit être vérifié dans le contrat signé et auprès de l'assureur au moment de décider.