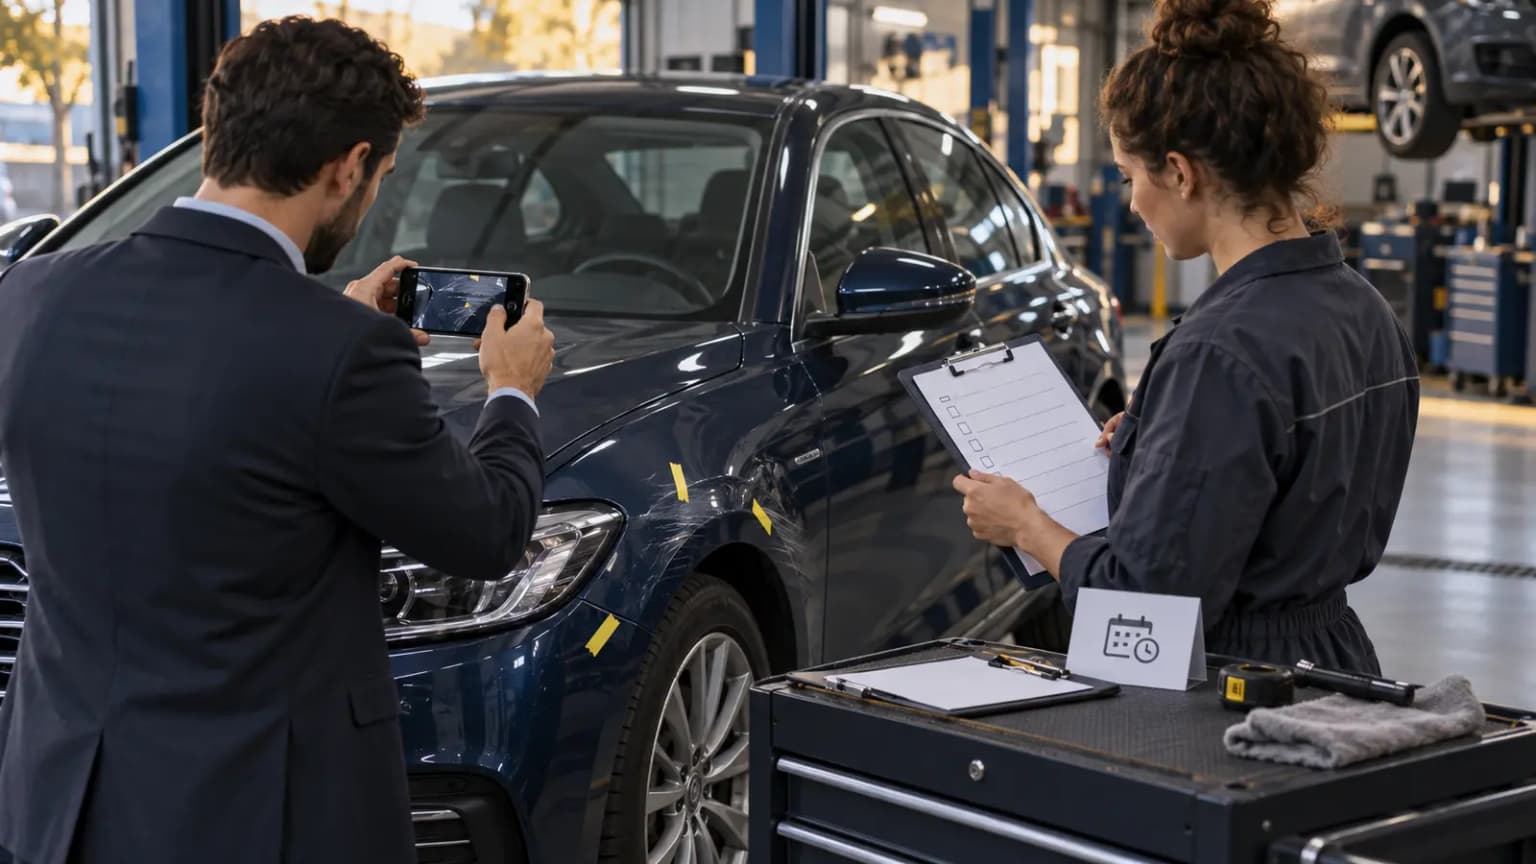
Un VTC reçoit un choc léger à l’avant un vendredi soir. Le garage peut commander les pièces immédiatement et promet une restitution mardi, mais l’assureur n’a pas encore confirmé l’expertise. Signer l’ordre de réparation paraît protéger le chiffre d’affaires. Pourtant, si le pare-chocs, les capteurs ou les pièces déformées disparaissent avant constat, le dossier peut perdre la preuve dont dépend la prise en charge.
La bonne décision n’est ni « toujours attendre » ni « réparer pour gagner du temps ». Elle consiste à distinguer ce qui protège le véhicule de ce qui transforme définitivement son état.
Déclarer sans attendre l’estimation parfaite
L’article L. 113-2 du code des assurances prévoit que le sinistre soit déclaré dans le délai fixé par le contrat, délai qui ne peut en principe être inférieur à cinq jours ouvrés. N’attendez pas le devis définitif pour déclarer le sinistre et rassembler les premières preuves.
Transmettez date, heure, lieu, circonstances, tiers, photos et localisation du véhicule. Indiquez que des mesures urgentes pourraient être nécessaires et demandez la procédure : expertise à distance, visite physique, garage agréé ou devis préalable. Conservez la preuve d’envoi et le numéro de dossier.
Séparer sauvegarde, diagnostic et réparation
Les mesures conservatoires évitent l’aggravation : remorquer un véhicule non roulant, le mettre à l’abri, débrancher une batterie dangereuse, obturer provisoirement une ouverture ou sécuriser des débris. Elles ne doivent pas être confondues avec le remplacement définitif de pièces.
Le diagnostic identifie les dommages et chiffre les travaux. Il peut nécessiter une dépose limitée, mais celle-ci doit être photographiée et les pièces conservées. La réparation définitive redresse, remplace, peint, programme ou remet le véhicule en circulation. C’est cette troisième étape qui peut effacer des indices.
Demander trois accords différents
Une phrase comme « vous pouvez déposer la voiture » ne vaut pas nécessairement accord sur le coût. Demandez par écrit : l’accord pour les mesures conservatoires, l’accord sur la méthode d’expertise et la position sur la prise en charge du devis. Identifiez qui paie le diagnostic, le démontage, le gardiennage et un éventuel remontage si les travaux sont refusés.
Ne présentez pas un accusé de réception de déclaration comme une acceptation de garantie. L’assureur peut encore vérifier les circonstances, l’usage VTC, les conducteurs, les exclusions, la franchise et le plafond.
Créer un état contradictoire avant travaux
Photographiez le véhicule dans son ensemble, chaque zone endommagée, le kilométrage et les témoins du tableau de bord. Demandez au réparateur un devis ligne par ligne : référence des pièces, quantité, temps de main-d’œuvre, opérations électroniques, calibrages et taxes. Les dommages découverts après démontage doivent faire l’objet d’un complément daté.
Faites inscrire sur l’ordre de réparation que les pièces remplacées liées au sinistre sont conservées jusqu’à l’accord de l’expert, sauf risque de sécurité ou obligation légale. Pour suivre devis, expertise et immobilisation au garage, notez chaque entrée, sortie et décision.
Quand l’urgence d’exploitation ne suffit pas
Une réservation future, même importante, n’autorise pas à imposer après coup un coût que l’assureur n’a pas pu contrôler. Chiffrez plutôt les deux scénarios : délai d’expertise et coût d’immobilisation d’un côté ; réparation immédiate financée provisoirement, risque de contestation et conservation des preuves de l’autre.
Vérifiez en parallèle le véhicule de remplacement prévu au contrat. Sa catégorie, sa durée et son autorisation d’usage VTC comptent davantage qu’une promesse orale de mobilité.
Si la réparation ne peut vraiment pas attendre
Écrivez à l’assureur en exposant le motif précis : risque d’aggravation, coût de gardiennage, indisponibilité d’un élément ou impératif de sécurité. Joignez le devis, les photos, la date possible d’intervention et proposez une expertise accélérée ou à distance. Fixez une échéance raisonnable de réponse sans prétendre créer seul un accord tacite.
Si vous décidez néanmoins d’avancer les travaux, demandez au garage un reportage complet avant et pendant démontage, les relevés de diagnostic, la conservation des pièces, les factures détaillées et la traçabilité des références. Cette décision reste un risque contractuel ; elle doit être prise en connaissance du montant exposé.
Traiter les désaccords sans bloquer la sécurité
Si l’expert conteste une opération, demandez le motif technique et la version du rapport. Depuis mai 2026, l’assureur doit informer l’assuré de son droit à demander, à ses frais, une contre-expertise par un expert choisi. Préservez le véhicule et les pièces tant que cette option est examinée.
Un véhicule soumis à une procédure de dangerosité ou déclaré économiquement irréparable ne doit pas reprendre la route sur la seule foi d’une facture. Les rapports requis et la levée d’une éventuelle opposition administrative doivent être obtenus.
La fiche de décision avant signature
- Sinistre déclaré, référence obtenue.
- Véhicule localisé et état photographié.
- Mesures conservatoires séparées des réparations.
- Devis détaillé et pièces à conserver.
- Mode et date d’expertise confirmés.
- Franchise et garanties identifiées.
- Coûts de gardiennage et de mobilité chiffrés.
- Accord écrit ou risque financier explicitement accepté.
Le dossier le plus rapide n’est pas celui qui lance les travaux sans trace. C’est celui qui donne assez tôt à l’assureur, à l’expert et au garage les mêmes informations pour décider sans refaire l’histoire du véhicule.
Sources officielles : Code des assurances, article L. 113-2 ; Service-Public, expertise automobile ; Code des assurances, article L. 113-5-1.