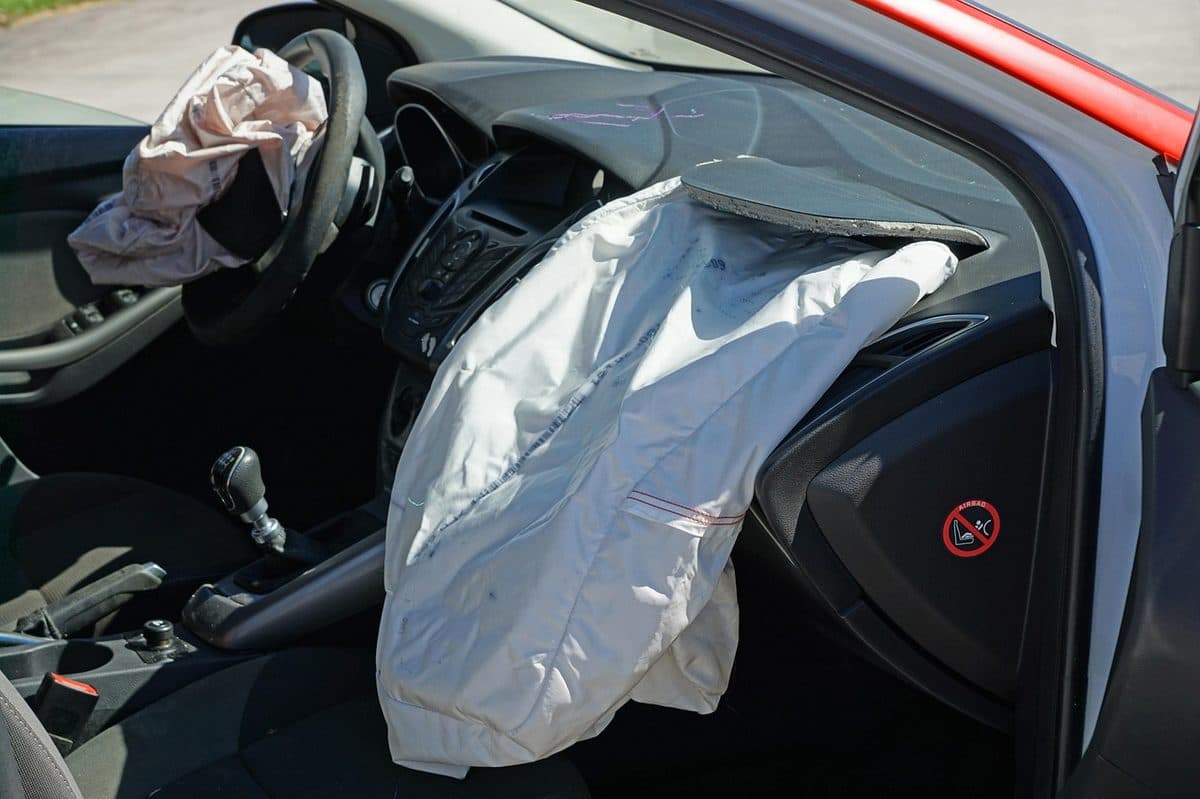
Un chauffeur VTC a acheté son véhicule neuf il y a quelques mois, l'a équipé et l'a déclaré à l'assureur. Un accident le met hors d'usage avant même le premier anniversaire. Au moment de l'indemnisation, l'expert évoque une valeur de remplacement, le vendeur parle de la facture d'achat et l'assureur évoque une décote. Trois chiffres différents circulent pour le même véhicule, et personne n'explique lequel commande réellement le règlement.
La confusion vient du fait que ces trois notions ne répondent pas à la même question. La valeur d'achat, c'est ce que le chauffeur a payé. La valeur de remplacement à dire d'expert, c'est le montant qu'il faudrait débourser pour racheter un véhicule équivalent au jour du sinistre. La valeur de remboursement prévue par le contrat dépend, elle, des garanties souscrites. Comparer ces montants sans distinguer les notions conduit à des attentes fausses, puis à des contestations longues.
Distinguer valeur d'achat, valeur vénale et valeur de remplacement
La valeur d'achat est inscrite sur la facture et le bon de commande. Elle ne coïncide presque jamais avec la valeur de remplacement : un véhicule perd mécaniquement de la valeur dès sa mise en circulation, avant même de rouler beaucoup. Pour un VTC récent, l'écart peut être important précisément parce que le véhicule est neuf et que la décote initiale est concentrée sur les premiers mois.
La valeur vénale désigne le prix auquel le véhicule pourrait se vendre, tel qu'il peut être estimé à partir des cotes publiées, en tenant compte du modèle, de l'âge, du kilométrage et de l'état. La valeur de remplacement à dire d'expert en est une estimation actualisée, propre au dossier, que l'expert d'assurance établit après examen du véhicule et des pièces fournies. C'est en général sur cette base que se calcule l'indemnité lorsque le véhicule est économiquement irréparable, sauf si une garantie contractuelle prévoit autre chose.
Ce que le contrat peut changer : la garantie « valeur à neuf »
L'indemnisation de droit commun ne rembourse pas le prix d'achat. Elle vise à replacer l'assuré dans la situation où il disposerait d'un véhicule équivalent, pas à lui restituer la totalité de sa mise initiale. Toute promesse d'un remboursement au prix d'achat relève d'une garantie particulière, dite « valeur à neuf » ou « valeur de remplacement majorée », qui est une option contractuelle, limitée dans le temps et soumise à conditions. Elle ne s'applique pas d'office.
Avant de compter sur un remboursement intégral, il faut donc lire les conditions particulières : la garantie est-elle souscrite, pour quelle durée depuis la première mise en circulation, jusqu'à quel kilométrage, et pour quels sinistres ? Un VTC récent peut y prétendre si les conditions sont remplies, mais uniquement si l'option figure bien au contrat et que l'assuré a fourni les justificatifs attendus.
Réunir les pièces qui soutiennent la valeur réelle du véhicule
L'expert travaille à partir de ce qu'on lui transmet. Un dossier solide rassemble la facture d'achat détaillée, le bon de commande mentionnant les options, le certificat d'immatriculation qui fixe la date de première mise en circulation, le relevé du compteur au jour du sinistre, et la trace de l'entretien réalisé. Les options installées d'origine ou par un professionnel, si elles sont documentées, peuvent être prises en compte.
Pour un véhicule exploité en VTC, le kilométrage et l'usage intensif jouent un rôle central : un véhicule récent mais très kilométré ne se compare pas à un véhicule de même âge à faible kilométrage. Photographier le tableau de bord, conserver les factures d'entretien et noter la date et le kilométrage à chaque étape permettent à l'expert de retenir une valeur justifiée plutôt qu'une estimation générique.
Les questions écrites à poser avant d'accepter une proposition
- Sur quelle valeur l'indemnité proposée est-elle calculée : valeur vénale, valeur de remplacement à dire d'expert, ou une garantie « valeur à neuf » du contrat ?
- Quel est le détail du calcul : modèle retenu, kilométrage pris en compte, options valorisées, décote appliquée ?
- La garantie « valeur à neuf » est-elle bien souscrite, et le véhicule en remplit-il toutes les conditions au jour du sinistre ?
- Qui a évalué le véhicule et sur quelles références de cote, et peut-on obtenir le rapport écrit ?
Ces questions se posent par écrit, car la réponse engage le montant du règlement. Une proposition orale sans détail de calcul ne permet ni de vérifier, ni de contester.
Le cas particulier du véhicule financé
Lorsque le véhicule est en location avec option d'achat ou en crédit-bail, le loueur ou le crédit-bailleur reste souvent le bénéficiaire désigné de l'indemnité en cas de perte totale, dans la limite du capital restant dû. Le chauffeur ne récupère alors que l'éventuel excédent. La question de la valeur d'achat ne se pose pas seulement entre l'assuré et l'assureur : elle se pose aussi avec l'établissement financier, qui peut imposer la souscription d'une garantie particulière. Il faut donc vérifier dès la souscription qui percevra quoi, et demander l'écrit correspondant.
Que faire en cas de désaccord sur la valeur retenue
Si la valeur retenue paraît éloignée de la réalité du marché, la première étape est d'obtenir le rapport d'expertise et le détail du calcul. L'assuré peut fournir des éléments contraires : annonces de véhicules équivalents, facture d'options, historique d'entretien. La deuxième étape consiste à appliquer la procédure de contestation prévue par le contrat, qui peut prévoir une seconde expertise ou une contre-expertise. Les règles générales de l'indemnisation et de l'expertise figurent dans le Code des assurances, consultable sur Légifrance ; les modalités propres au contrat figurent dans les conditions générales. En cas de litige persistant, le médiateur de l'assurance ou une consultation juridique restent des recours possibles.
Au final, ce qui détermine l'indemnisation d'un VTC récent n'est ni la facture seule, ni la cote seule, mais l'articulation entre la valeur de remplacement estimée et la garantie réellement souscrite. Lire cette articulation avant le sinistre, c'est savoir quel montant on peut réellement attendre le jour où le véhicule ne roule plus.