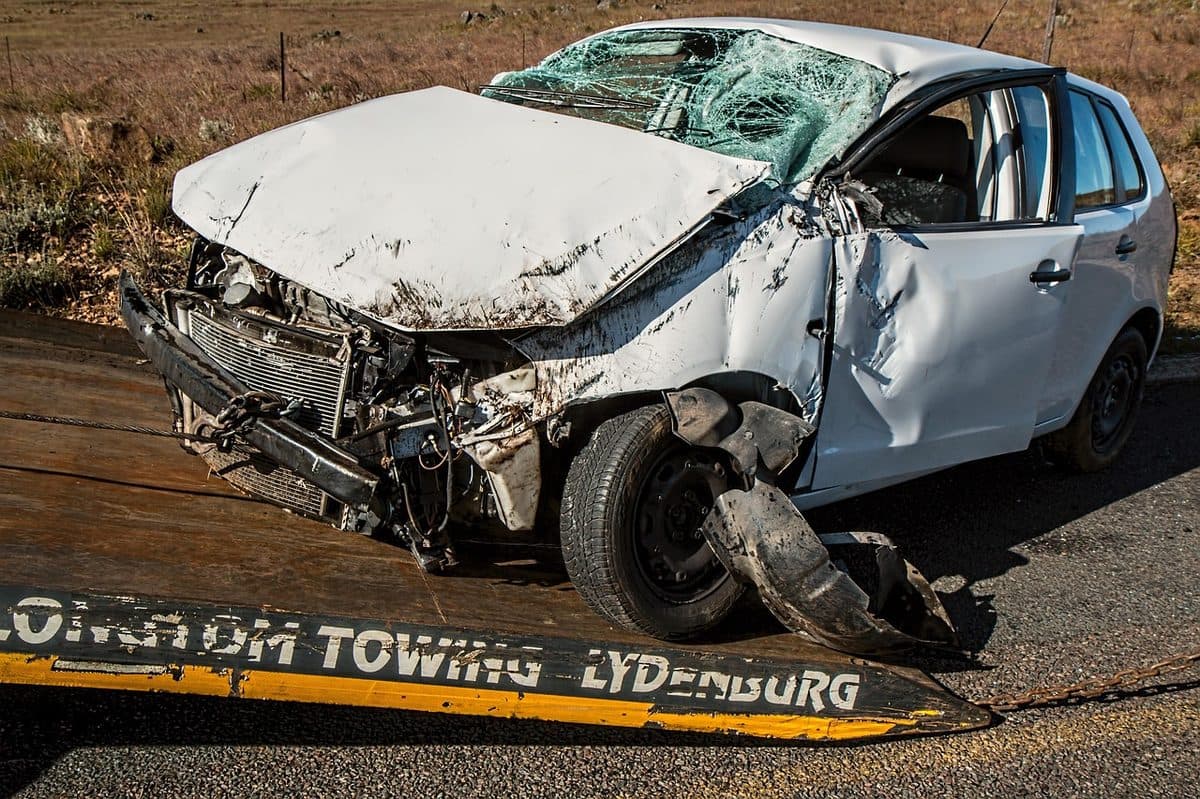
Un accrochage devant le client et un bagage endommagé pendant sa manipulation ne se qualifient pas à partir du seul moment où ils surviennent. L’implication du véhicule, les circonstances et les responsabilités doivent être examinées pour identifier les garanties susceptibles d’intervenir. Dire « je suis assuré en VTC » ne permet pas de connaître leur périmètre.
L'assurance du véhicule et la responsabilité civile professionnelle, dite RC pro, sont deux protections distinctes. La première est attachée au véhicule et à son usage ; la seconde est attachée à l'activité professionnelle elle-même. Des cas concrets permettent de préparer les questions à poser et de vérifier les documents de couverture propres à son activité.
Deux garanties dont le périmètre doit être vérifié
La responsabilité civile automobile garantit les conséquences de la responsabilité liée aux dommages causés aux tiers par le véhicule, dans le champ légal applicable. Elle ne se limite pas au véhicule en mouvement : une situation de stationnement peut également être concernée. Elle ne constitue pas une garantie des dommages propres au véhicule ou des blessures du conducteur responsable. Pour une activité VTC, faites confirmer que le transport de personnes à titre onéreux est expressément couvert et que le document d’assurance professionnel correspond à cet usage.
La RC professionnelle vise la responsabilité liée aux prestations exercées, dans le périmètre du contrat. Sa présence ne se déduit pas d’un contrat automobile présenté comme « toutes options ». Un bagage endommagé ou un incident pendant l’aide à l’embarquement ne relève pas automatiquement de cette garantie : il faut notamment examiner le rôle du véhicule et les faits avant de déterminer le régime de responsabilité et le contrat concernés.
Ce qui se passe pendant une course avec un client à bord
Un accident de circulation impliquant le véhicule et un passager appelle l’examen de la responsabilité civile automobile. Pour un incident de chargement ou d’embarquement, décrivez précisément ce qui s’est passé : position du véhicule, manipulation effectuée, personnes impliquées et nature du dommage. Le simple fait que le véhicule soit arrêté ne suffit pas à écarter le régime automobile au profit de la RC professionnelle.
Le bon réflexe n'est pas de trancher soi-même, mais de déclarer chaque événement à l'assureur concerné en décrivant précisément ce qui s'est passé, à quel endroit et à quel moment. Une description imprécise peut orienter le dossier vers la mauvaise garantie et retarder la prise en charge.
Obligation, garantie contractuelle et option : trois niveaux à vérifier
Pour les prestations VTC, l’article L3120-4 du Code des transports impose aux personnes qui les fournissent de pouvoir justifier à tout moment d’un contrat couvrant leur responsabilité civile professionnelle. Cette obligation est distincte de l’assurance automobile obligatoire. Les conditions du contrat déterminent ensuite les activités, personnes et responsabilités assurées, ainsi que les garanties complémentaires. Un conducteur salarié n’a pas à être traité automatiquement comme un exploitant indépendant : vérifiez sa situation et les contrats de l’employeur avant d’envisager un contrat individuel supplémentaire.
Références : article L3120-4 du Code des transports et démarches et assurances pour exercer en VTC sur Service Public Entreprendre.
La mention « RC pro incluse » ne suffit donc pas. Il faut lire dans le contrat le périmètre exact de l'activité couverte, les exclusions, et savoir si la garantie s'applique à la personne, à l'entreprise ou au véhicule. Ces trois cibles produisent des réponses différentes.
Les questions à faire confirmer par écrit
- L'usage « VTC » ou « transport de personnes à titre onéreux » figure-t-il sur l'attestation d'assurance automobile ?
- La RC professionnelle vise-t-elle précisément le transport de personnes, et pas seulement une activité commerciale générique ?
- Qui est couvert par chaque garantie : le chauffeur salarié, l'exploitant, les conducteurs déclarés ?
- Quels dommages restent exclus de part et d'autre ?
- Quel document prouve la couverture de chacune des deux protections à la date de la course ?
La réponse la plus utile est un écrit daté, rattaché au contrat, qui précise le périmètre. Conservez les deux attestations dans le même dossier : en cas d'incident, la distinction entre l'une et l'autre devient la première question posée par l'assureur.
Ce qu'il faut classer dès maintenant pour le jour d'un sinistre
Rassemblez le document d’assurance automobile correspondant à l’activité VTC, la preuve de RC professionnelle et les conditions applicables. Pour tout événement, relevez la date, le lieu, le rôle du véhicule et la nature du dommage. Transmettez des faits précis aux assureurs concernés pour examiner les responsabilités et les garanties, sans promettre l’acceptation du dossier à partir de son seul classement.
Si un doute subsiste sur le périmètre d'une garantie, les références officielles à consulter sont Légifrance et le site Service-Public ; le Bureau central de tarification intervient lorsqu'une assurance de responsabilité civile automobile obligatoire est difficile à obtenir. Toute valeur ou condition précise doit être vérifiée dans le contrat signé et auprès de l'assureur au moment d'agir.