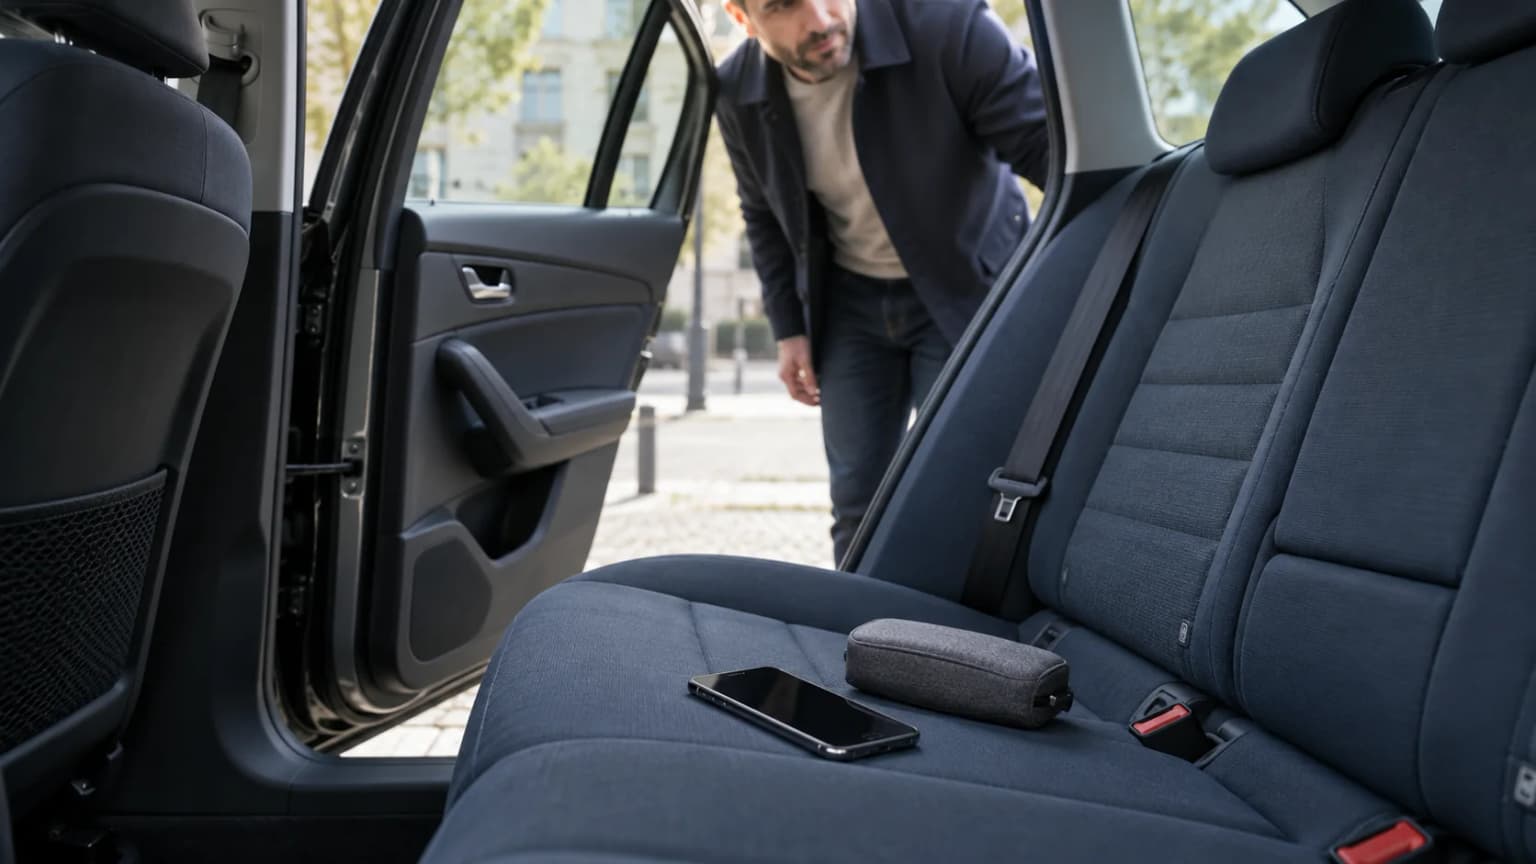
Informations juridiques vérifiées le 22 août 2026. Un téléphone retrouvé sur la banquette, une valise endommagée pendant une manipulation et un objet déclaré disparu après une course ne posent pas la même question. Avant de parler d'assurance, il faut distinguer la restitution d'un objet trouvé, une éventuelle responsabilité civile et l'existence d'une garantie contractuelle couvrant réellement les biens du passager.
Objet oublié : commencer par les faits et la restitution
Lorsqu'un objet est simplement oublié, la première action utile est opérationnelle : identifier la course probable, sécuriser l'objet, dater sa découverte et utiliser le canal de contact prévu par la plateforme ou l'entreprise. Il est préférable de ne pas explorer le contenu d'un téléphone, d'un ordinateur ou d'un portefeuille au-delà de ce qui est strictement nécessaire à son identification et à sa remise.
Notez qui a trouvé l'objet, où il se trouvait, son état apparent et la façon dont il a été restitué. Si plusieurs passagers se succèdent ou si l'objet ne peut être attribué avec certitude, cette réserve doit rester visible dans la trace. Les procédures de la plateforme ou du service local des objets trouvés peuvent organiser la remise ; elles ne prouvent ni une faute du chauffeur, ni l'intervention automatique d'une assurance.
Responsabilité civile : un dommage n'entraîne pas automatiquement une dette
L'article 1240 du code civil pose le principe selon lequel celui dont la faute cause un dommage doit le réparer. Appliqué à un incident après une course, ce principe invite à examiner trois éléments : un fait fautif ou une négligence imputable, un dommage certain et un lien entre les deux. Le seul constat qu'un passager ne retrouve plus son objet ne démontre pas, à lui seul, ces trois éléments.
L'article 1353 du code civil prévoit que celui qui réclame l'exécution d'une obligation doit la prouver. Les circonstances concrètes restent donc centrales : objet confié explicitement au chauffeur ou non, manipulation du bagage, état constaté avant et après, heure, localisation, échanges, témoins et éventuelles images licitement disponibles. AssurMobilité ne tranche pas ici un litige individuel ; il donne une méthode pour constituer un dossier intelligible.
Garantie « effets personnels » : vérifier d'abord qui et quoi sont assurés
Le libellé commercial peut être trompeur. Une garantie portant sur les « effets personnels » peut viser les biens de l'assuré, ceux transportés dans le véhicule, les bagages confiés ou, plus précisément, les effets des passagers. Il faut vérifier le bénéficiaire, le propriétaire du bien et la situation couverte. La mention générale dans un résumé ne remplace pas la définition des conditions générales et particulières.
L'article L. 113-5 du code des assurances rappelle que l'assureur exécute la prestation déterminée par le contrat et ne peut être tenu au-delà. Une responsabilité civile possible et une garantie d'assurance sont donc deux analyses distinctes : l'une porte sur l'obligation de réparer, l'autre sur la prise en charge prévue par la police. Le contrat peut couvrir une responsabilité sans proposer une garantie autonome pour tous les objets, ou prévoir une garantie avec ses propres conditions.
Oubli, dommage, vol simple et vol avec effraction : ne pas les confondre
Les circonstances décrites dans la police commandent l'ouverture de la garantie. Un oubli retrouvé intact appelle surtout une restitution. Un bagage abîmé lors d'une manipulation peut conduire à analyser un dommage et une éventuelle faute. Une disparition inexpliquée ne doit pas être automatiquement qualifiée de vol. Enfin, un vol déclaré et un vol avec effraction peuvent recevoir des traitements contractuels différents.
Évitez donc deux promesses : « mon assurance rembourse tous les objets » et « rien n'est couvert si le passager a oublié son bien ». Ces phrases sont trop générales. La réponse correcte est conditionnelle : qualifier l'événement, lire la définition du risque, identifier les exclusions et transmettre les preuves demandées.
Les six rubriques de la clause à contrôler
- Personnes et biens couverts : passager, assuré, conducteur, bagage confié ou simple objet présent dans l'habitacle.
- Circonstances : dommage accidentel, perte, oubli, vol, effraction, agression ou autre événement défini.
- Objets exclus ou sous-limités : espèces, titres, bijoux, appareils électroniques, documents ou objets professionnels selon la rédaction.
- Montants : franchise, plafond par objet, par passager, par événement et éventuellement par période.
- Territoire et usage : activité VTC déclarée, véhicule désigné, conducteur autorisé et zone de validité.
- Procédure : délai, canal de déclaration, plainte éventuelle, facture, preuve de propriété et justificatif de la course.
Cette liste sert à interroger la police ; elle ne signifie pas que tous les contrats utilisent ces catégories ou exigent toutes ces pièces.
Exclusions et plafonds doivent être lus dans la police
L'article L. 112-4 du code des assurances prévoit que la police indique notamment la nature, la durée et le montant de la garantie. Il prévoit aussi que les clauses de nullité, déchéance ou exclusion ne sont valables que si elles sont mentionnées en caractères très apparents. L'article L. 113-1 encadre pour sa part les exclusions, qui doivent être formelles et limitées.
Ces règles ne permettent pas d'inventer un plafond standard pour le VTC. Demandez la clause complète et faites confirmer par écrit un exemple correspondant à votre activité : téléphone d'un passager, valise placée dans le coffre ou objet précieux explicitement confié. Comparez le plafond avec la franchise, les sous-limites et les preuves demandées, pas isolément.
Le dossier factuel à constituer après l'incident
- Référence, date, heure, départ et destination de la course concernée.
- Description du bien, propriétaire déclaré, circonstances et dernier moment où il a été vu.
- État du véhicule et du bien, emplacement, personnes présentes et manipulations réalisées.
- Échanges conservés avec le passager, la plateforme, l'entreprise ou le service d'objets trouvés.
- Facture ou autre preuve de propriété et de valeur si une indemnisation est demandée.
- Plainte ou référence officielle lorsque la nature de l'événement et le contrat la rendent pertinente.
L'objectif est de préserver des faits datés sans reconnaître prématurément une responsabilité ni accuser une personne sans preuve. Transmettez la réclamation au bon interlocuteur et demandez la confirmation écrite de la garantie mobilisée.
Déclarer dans le délai du contrat sans attendre un dossier parfait
L'article L. 113-2 du code des assurances impose notamment à l'assuré d'aviser l'assureur d'un sinistre susceptible d'entraîner sa garantie, au plus tard dans le délai fixé par le contrat. Quand une réclamation peut appeler la responsabilité ou une garantie spécifique, identifiez ce délai et signalez l'incident sans attendre la résolution de tous les désaccords. Les pièces complémentaires peuvent être organisées ensuite selon les demandes du gestionnaire.
Ne confondez pas trois numéros de dossier qui peuvent coexister : objet trouvé auprès de la plateforme, réclamation du passager et déclaration de sinistre auprès de l'assureur. Notez leurs références, dates et réponses. Cette chronologie évite qu'un échange opérationnel soit pris à tort pour une décision de garantie.
Quatre scénarios pour éviter les conclusions hâtives
Téléphone retrouvé intact : tracer et restituer ; aucune indemnisation ne se présume. Valise endommagée pendant son chargement : documenter le geste, l'état et le préjudice, puis analyser la responsabilité et le contrat. Objet déclaré manquant après plusieurs courses : conserver la chronologie et les échanges sans affirmer qui l'a pris. Bagage déclaré volé après effraction du véhicule : sécuriser les preuves, suivre les démarches adaptées et vérifier la définition contractuelle du vol.
Dans chaque cas, le bon réflexe est identique : faits d'abord, qualification ensuite, garantie en dernier. Cette séquence réduit les promesses erronées au passager et donne à l'assureur un dossier exploitable. Pour replacer l'incident dans le contrat de transport, consultez Transport de personnes à titre onéreux : contrôler la rédaction de son contrat.
Sources primaires consultées
- Code civil, articles 1240 et 1353, versions en vigueur consultées le 22 août 2026.
- Code des assurances, articles L. 112-4, L. 113-1, L. 113-2 et L. 113-5, versions en vigueur consultées le 22 août 2026.
Ce guide donne une grille de lecture générale. La responsabilité et la garantie dépendent des faits, des preuves et du contrat applicable au dossier.